Low Cibil Personal Loan: अगर आपका CIBIL Score कम है और आपको Personal Loan की जरूरत है, तो Loan मिलना थोड़ा मुश्किल हो सकता है। कई Banks और NBFCs कम Credit Score वाले Applicants की Application Reject कर सकते हैं। लेकिन इसका मतलब यह नहीं है कि आपको किसी भी परिस्थिति में Loan नहीं मिल सकता।
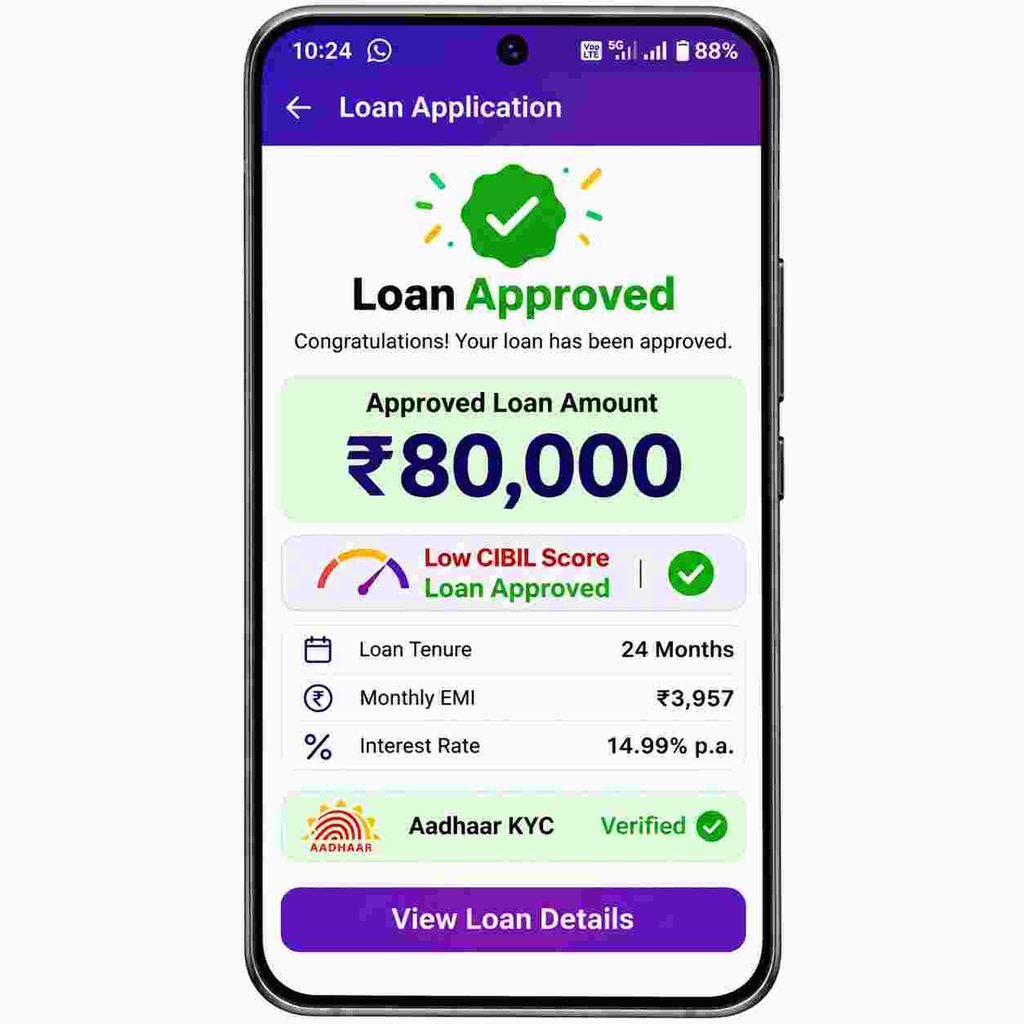
कुछ Lenders केवल CIBIL Score ही नहीं, बल्कि आपकी Monthly Income, Job Profile, Bank Statement, Existing Loans और Repayment Capacity को भी ध्यान में रखते हैं। इसलिए अगर आपका CIBIL Score कम है, लेकिन आपकी Income Regular है और आप समय पर EMI चुकाने में सक्षम हैं, तो कुछ Lenders आपकी Loan Application Consider कर सकते हैं।
इस Article में हम विस्तार से जानेंगे कि Low CIBIL Score पर Loan कैसे लें, कम CIBIL पर Loan देने वाले Apps और NBFCs कैसे चुनें, कौन-कौन से Documents चाहिए और Loan Apply करने का पूरा Process क्या है।
1. Low CIBIL Score क्या होता है?
CIBIL Score एक 3-Digit Credit Score होता है, जो आपकी पुरानी Credit History और Repayment Behaviour के आधार पर तैयार किया जाता है। इसका इस्तेमाल Banks और Financial Institutions यह समझने के लिए करते हैं कि आप पहले लिए गए Loan या Credit Card का Payment किस तरह करते रहे हैं।
अगर आपने पहले कोई Loan लिया है और उसकी EMI समय पर नहीं भरी, Credit Card का ज्यादा इस्तेमाल किया है या किसी Payment में Default किया है, तो इसका असर आपके CIBIL Score पर पड़ सकता है।
CIBIL Score की Range 300 से 900 तक होती है। आमतौर पर 750 या उससे ज्यादा का Score अच्छा माना जाता है, हालांकि अलग-अलग Lenders के अपने Credit Assessment Rules होते हैं।
2. Low CIBIL Score पर Loan लेने के लिए Documents
अगर आप Low CIBIL Score पर Personal Loan के लिए Apply करना चाहते हैं, तो आपको कुछ जरूरी Documents की आवश्यकता हो सकती है। इन Documents की मदद से Lender आपकी Identity, Address और Income Verify करता है।
जरूरी Documents की List:
- Aadhaar Card: Identity और Address Verification के लिए।
- PAN Card: Financial Identity और KYC Verification के लिए।
- Mobile Number: OTP Verification और Communication के लिए।
हर Bank और NBFC की Document Requirements अलग हो सकती हैं। कुछ Lenders Digital KYC के जरिए भी Verification करते हैं।
3. Low CIBIL Score पर Loan की Eligibility
Low CIBIL Score पर Loan लेने के लिए केवल Credit Score ही नहीं, बल्कि आपकी Income और Repayment Capacity भी महत्वपूर्ण होती है।
आमतौर पर Lenders नीचे दी गई Conditions को ध्यान में रख सकते हैं:
| Eligibility | सामान्य Requirement |
|---|---|
| Age | Lender की निर्धारित Age Limit |
| Citizenship | भारतीय निवासी |
| Income | Regular Income Source |
| Bank Account | Active Bank Account |
| KYC | Valid Aadhaar और PAN |
| Employment | Salaried या Self-Employed |
4. Low CIBIL Score पर Loan लेने के फायदे
अगर आपको किसी जरूरी काम के लिए पैसों की आवश्यकता है और कोई Lender आपकी Financial Profile के आधार पर Loan Offer करता है, तो इसके कुछ फायदे हो सकते हैं।
1. Online Application: कई Banks और NBFCs घर बैठे Online Loan Apply करने की सुविधा देते हैं।
2. Quick Processing: Eligible Applicants की Loan Application Digital तरीके से Process की जा सकती है।
3. Flexible Tenure: कुछ Lenders अलग-अलग Repayment Tenure के विकल्प देते हैं, जिससे आप अपनी सुविधा के अनुसार अवधि चुन सकते हैं।
4. कम Paperwork: Digital KYC की सुविधा होने पर Physical Documents की जरूरत कम हो सकती है।
5. Credit Profile Improve करने में मदद: अगर आप Loan की EMI समय पर चुकाते हैं, तो आपकी Credit History को बेहतर बनाने में मदद मिल सकती है।
हालांकि, केवल CIBIL Score बढ़ाने के लिए बिना जरूरत Loan लेना सही नहीं है। हमेशा अपनी Repayment Capacity को ध्यान में रखें।
5. ₹80,000 Loan की EMI कितनी होगी?
6. Low CIBIL Score पर Loan कैसे लें – Apply Process
अगर कोई Bank या NBFC आपकी Financial Profile के आधार पर Low CIBIL Score होने के बावजूद Loan Offer करता है, तो आप नीचे दिए गए Steps को Follow करके Online Apply कर सकते हैं।
Step 1: सही Loan App Select करें
सबसे पहले किसी Verified Bank या RBI-regulated NBFC की Official Website अथवा Verified Loan Application पर जाएं।
Step 2: Mobile Number से Register करें
Application Open करके अपना Mobile Number डालें और OTP के माध्यम से Registration पूरा करें।
Step 3: Personal Details भरें
अब अपना Name, Date of Birth, Email ID और Residential Address जैसी Basic Information दर्ज करें।
Step 4: Employment Details Select करें
अब आप क्या काम करते हैं, यह Select करें। जैसे Salaried Employee, Self-Employed या Business Owner।
Step 5: Income Details भरें
अपनी Monthly Income, Employment Details और अन्य जरूरी Financial Information सही-सही दर्ज करें।
Step 6: KYC Documents Upload करें
अब अपनी Identity Verification के लिए Aadhaar Card, PAN Card और Lender द्वारा मांगे गए अन्य Documents Submit करें।
Step 7: Eligibility Check करें
Application Submit करने के बाद Lender आपकी Credit Profile, CIBIL Score, Income और Repayment Capacity Check करेगा।
Step 8: Loan Offer Check करें
अगर आप Eligible पाए जाते हैं, तो आपको Loan Offer दिखाया जा सकता है। इसमें Loan Amount, Interest Rate, EMI और Repayment Tenure की जानकारी मिलेगी।
Step 9: Loan Agreement Accept करें
सभी Terms और Conditions को ध्यान से पढ़ें। KFS में APR, Processing Fee और Total Repayment की जानकारी Check करने के बाद ही Loan Agreement Accept करें।
Step 10: Bank Account में Loan प्राप्त करें
Verification और Approval पूरा होने के बाद Loan Amount आपके Registered Bank Account में Transfer किया जा सकता है।
ध्यान दें कि Loan Approval का निर्णय पूरी तरह Lender पर निर्भर करता है। केवल Application Submit करने से Loan Approve नहीं होता।
7. कम CIBIL Score को कैसे Improve करें?
अगर आपका CIBIL Score कम है, तो नया Loan लेने के साथ-साथ अपनी Credit Profile को Improve करने पर भी ध्यान देना चाहिए।
इसके लिए आप ये तरीके अपना सकते हैं:
- EMI समय पर भरें: सभी Existing Loans की EMI Due Date से पहले Pay करें।
- Credit Card Bill Pay करें: Credit Card का पूरा Outstanding समय पर चुकाने की कोशिश करें।
- Credit Utilization कम रखें: अपनी Credit Card Limit का बहुत ज्यादा इस्तेमाल करने से बचें।
- पुराने Defaults Check करें: अपनी Credit Report में गलत Entries होने पर संबंधित Credit Bureau और Lender के पास Dispute दर्ज करें।
- बार-बार Loan Apply न करें: कम समय में कई जगह Application देने से बचें।
- Loan Settlement से बचें: जहां संभव हो, Loan को निर्धारित शर्तों के अनुसार पूरा Repay करें।
एक जरूरी बात: CIBIL Score में सुधार आने में समय लग सकता है। कोई भी व्यक्ति या App आपको निश्चित समय में 750+ Score की Guarantee नहीं दे सकता।
8. निष्कर्ष – Low CIBIL Score पर Loan कैसे लें?
तो दोस्तों, अब आपको समझ आ गया होगा कि Low CIBIL Score Par Loan Kaise Le और कम CIBIL Score होने पर Personal Loan कैसे प्राप्त करें।
अगर आपका CIBIL Score कम है, तो भी कुछ Banks और NBFCs आपकी Income, Employment, Bank Transactions और Repayment Capacity देखकर Loan Application Consider कर सकते हैं।
लेकिन Loan Apply करने से पहले Interest Rate, Processing Fee, EMI और Total Repayment जरूर Check करें। साथ ही, अपनी EMI समय पर भरकर Credit Profile को बेहतर बनाने की कोशिश करें।
याद रखें, केवल जल्दी Loan मिलने के लालच में किसी Unknown Loan App से पैसे न लें।
9. Frequently Asked Questions (FAQs)
1. क्या 500 CIBIL Score पर Personal Loan मिल सकता है?
500 CIBIL Score पर Personal Loan मिलना मुश्किल हो सकता है। हालांकि, कुछ Lenders आपकी Income और Financial Profile के आधार पर Application Consider कर सकते हैं। Approval की Guarantee नहीं होती।
2. क्या 600 CIBIL Score पर ₹50,000 का Loan मिल सकता है?
कुछ Lenders 600 CIBIL Score वाले Applicants को भी Loan Offer कर सकते हैं। लेकिन आपकी Income, Existing Loans और Repayment Capacity भी Check की जाएगी।
3. क्या बिना CIBIL Score के Loan मिल सकता है?
कुछ Lenders उन Applicants की Application Consider कर सकते हैं जिनकी Credit History उपलब्ध नहीं है। लेकिन Loan Approval के लिए Income और अन्य Financial Details Check की जा सकती हैं।
4. क्या 650 CIBIL Score अच्छा होता है?
650 CIBIL Score को आमतौर पर कम या औसत से नीचे माना जा सकता है। कई Lenders इससे ज्यादा Score पसंद करते हैं। हालांकि, हर Lender की अपनी Credit Policy होती है।
5. Low CIBIL Score पर Loan लेने के लिए कौन से Documents चाहिए?
आमतौर पर Aadhaar Card, PAN Card, Bank Statement और Income Proof की जरूरत पड़ सकती है। Documents की Requirements Lender के अनुसार अलग-अलग होती हैं।